За семейния бизнес, трудните решения след лична загуба и уроците, които превръщат един предприемач в кредитен консултант.
Какво се случва, когато едновременно трябва да преживееш загубата на близък човек, да поемеш управлението на семейна компания и да намериш решение за задължения, които досега не си управлявал? За Симона Ковачки това е реалността през 2020 г.
Пандемията вече е засегнала бизнеса на семейството ѝ, когато баща ѝ умира внезапно. Отговорността за компанията, служителите и отношенията с банката остава в ръцете на нея и майка ѝ.
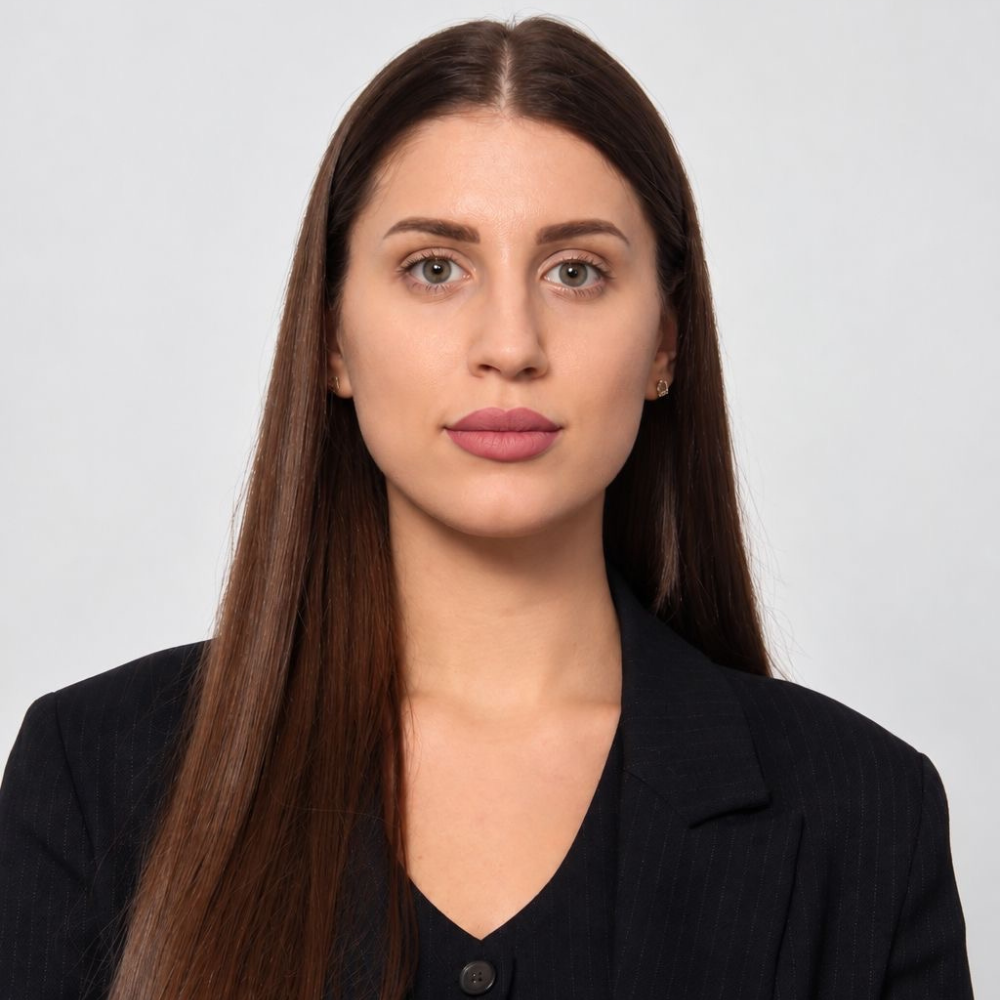
Днес Симона е майка, предприемач и кредитен консултант. В разговор с Никол Траянова за подкаста „Ключът“ тя разказва как преминава през този период, защо започва да изучава личните финанси и как собственият ѝ опит променя начина, по който помага на клиентите си.
?Симона, предприемачеството съзнателен избор ли беше, или естествено продължение на средата, в която си израснала?
По-скоро естествено продължение. Израснала съм в сплотено семейство на предприемачи. Когато от малка виждаш как родителите ти развиват бизнес, решават проблеми и носят отговорност, започваш да възприемаш това като нормална част от живота.
Бях първото дете, първото внуче и първата племенница. Имало е очаквания към мен, но мисля, че и аз самата винаги съм била амбициозна. Имах желание да създавам неща и да опитвам собствени идеи.
След университета се включих по-активно в семейната компания, която се занимава с книжарници и доставки на офис консумативи. Успоредно с това започнах да експериментирам със собствени проекти. Някои се развиха, други приключиха, но всеки ми даде практически опит.
?Какво ти даде образованието в Американския университет в България?
Освен знанията, много важни бяха средата и начинът на обучение. Имахме практически задачи, работа по проекти и възможност да общуваме с хора от различни държави. Това те кара да излизаш извън собствените си представи и да се учиш да работиш с различни характери.
Първоначално исках да комбинирам бизнес с икономика, но по-сложните финансови дисциплини ме притесниха. Избрах бизнес и журналистика и масови комуникации, като интересът ми беше към PR, рекламата и маркетинга.
Баща ми често казваше, че едно от най-ценните неща от университета ще бъдат хората, с които ще се запозная. Днес разбирам по-добре какво е имал предвид. Ако можех да дам съвет на по-младото си аз, той би бил да общувам повече и да използвам по-пълноценно възможностите на тази среда.
?Кой беше първият ти самостоятелен предприемачески опит?
С приятелка започнахме да правим сайтове. Тя работеше по изработката им с WordPress, а аз се занимавах със SEO, след като бях преминала обучение. Още през първия месец имахме клиенти, което ни даде увереност, че можем да развием нещо свое.
Впоследствие ангажиментите ни се промениха и оставихме проекта на пауза. Тази пауза така и не приключи.
През годините съм опитвала и други неща, включително бранд за дрехи. Там материалите и производството бяха качествени, но при малък мащаб беше трудно да постигнем цена, която едновременно да е приемлива за клиента и да позволява устойчив бизнес. Това също е урок: добрият продукт сам по себе си не решава всички задачи.
?Един от проектите ти обаче продължава да се развива — планерът за заети жени. Как започна той?
Създадох го през 2017 г. Работих по дизайна, съдържанието, брандинга и сайта. Баща ми финансира първото производство, въпреки че имаше съмнения дали хората ще платят 35 лева за планер, когато могат да си купят обикновен тефтер за около пет.
Първият тираж излезе на 6 декември. В началото нямаше продажби. После моя приятелка сподели продукта в женска Facebook група и поръчките рязко се увеличиха. До Коледа тиражът беше изчерпан.
След това започна същинската работа по развитието: да оптимизираме производството, да подобрим маржа и да организираме продажбите. Стигнахме до собствено производство, машини и наемане на хора. Конкуренцията вече е по-голяма, но бизнесът продължава да съществува.
?През 2020 г. се променя и личният ти живот, и ролята ти в семейната компания. Какво се случи?
Пандемията засегна сериозно бизнеса ни. Около 70% от него зависеше от физическите обекти. Доставките за офиси също пострадаха, защото много от служителите започнаха да работят от вкъщи.
През май баща ми почина внезапно. С майка ми трябваше веднага да поемем управлението. Имахме отговорност към екип от приблизително 12–15 души, а едновременно с това трябваше да разберем в какво финансово състояние е компанията.
Дотогава се занимавах основно с маркетинг, продажби и човешки ресурси. Не познавах достатъчно подробно финансовата и оперативната част. Изведнъж се оказа, че трябва да навляза в тях в момент, в който нито личните, нито пазарните обстоятелства позволяваха спокойно учене.
?Кое беше най-трудното в отношенията с банката?
Банката се свърза с мен в деня, в който баща ми почина. Предстоеше ежегодно разглеждане на фирмения кредит. За мен това беше сблъсък между личната загуба и ангажиментите на бизнеса, които продължаваха независимо от случилото се.
Трябваше да уредим собствеността, документите и управлението. Имаше допълнителни административни усложнения, включително заради непълнолетната ми сестра. Всичко се случваше в условията на пандемия.
Опитвах се да обясня ситуацията и да намеря възможност за разговор. В началото беше трудно. Точно тогава усетих колко е важно да разбираш задълженията си и да имаш до себе си хора, които могат да ти помогнат професионално.
?Как успяхте да стабилизирате компанията?
Не се справихме сами. Имахме подкрепата на адвокати и счетоводители, с които семейството ни работеше отдавна. Съпругът ми също беше много важна опора.
С майка ми успяхме да предоговорим кредитните продукти и постепенно да подредим бизнеса. Приблизително година след кризата компанията започна да се съвзема. Върнахме част от кредита и изградихме нова организационна структура.
Този период ми показа колко голяма разлика има между това да участваш в една компания и да познаваш цялостното ѝ финансово състояние. Можеш да имаш опит в продажбите и маркетинга, но това не означава автоматично, че разбираш как да управляваш финансирането и риска.
?Това ли те насочи към финансовата грамотност и кредитното консултиране?
Да. Осъзнах колко много неща не знам и записах първия си курс по финансова грамотност. След това продължих да уча и да свързвам знанията с реални ситуации.
Когато преминавахме през кризата, не знаех достатъчно за ролята на кредитния консултант. Ако знаех, бих потърсила такъв специалист.
По-късно, по време на майчинството, започнах да мисля за нова професионална посока. Съпругът ми ме насърчи да опитам кредитното консултиране, защото обичам да работя с хора и вече имах практически опит с финансови трудности и решения. Първите клиенти дойдоха основно по препоръки.
?Какво трябваше да научиш за самата работа с клиенти?
В началото приемах всеки казус много лично. Влагах огромно усилие и когато нещо не се получеше, го преживявах като собствен неуспех.
С времето разбрах по-добре границите на ролята си. Мога да подготвя процеса, да разгледам възможностите, да посреднича и да подкрепям клиента. Не мога да контролирам всички външни фактори и всяко решение.
Това не намалява отговорността ми. Помага ми да бъда по-полезна, защото насочвам усилията си към онова, върху което действително мога да повлияя.
?Можеш ли да дадеш пример защо при кредитите си струва човек да потърси второ мнение?
Имах клиент, на когото беше предложено да ипотекира настоящото си жилище и да изтегли наведнъж цялата необходима сума за имот в строеж.
Това е пример защо не е достатъчно да знаем само размера на кредита и лихвения процент. Значение има и кога се усвояват парите. Решението трябва да се разгледа спрямо конкретната сделка, а клиентът да разбира защо му се предлага точно тази структура.
?А ниската месечна вноска достатъчно добър ориентир ли е?
Важно е да се погледне и срокът. В друг случай клиентка беше получила предложение да рефинансира ипотеката си, за да финансира автомобил.
Въпросът, който поставих, беше колко дълго ще изплаща сумата за тази покупка. Ако тя остане в ипотечния кредит за срок до 30 години, сравнението с потребителски кредит за около пет години трябва да отчете целия период, а не само месечната вноска.
Не смятам, че има един отговор за всички. Затова работя с конкретни параметри и изчисления. Клиентът трябва да вижда какво стои зад всяка възможност.
?Как преценяваш дали едно домакинство може да понесе кредита?
За мен е важно човекът да разбира какво поема. Не искам да налагам личната си представа дали той трябва да купи даден имот. Искам решението му да е информирано.
Банковото одобрение е част от процеса. Отделният въпрос е дали задължението се вписва спокойно в живота и бюджета на конкретното семейство.
?Какъв е най-важният урок от собствения ти опит за човек, който вече изпитва затруднения с плащанията?
Да потърси навреме разговор с кредитора. Отлагането не помага да се разбере какви възможности има. В нашия случай диалогът беше труден, но трябваше да го водим.
След преживяното обръщам повече внимание и на застраховките като възможен инструмент за ограничаване на риска. Когато има семейство, деца или бизнес, непредвидено събитие може да промени много неща едновременно.
Най-силният ми личен урок е да не оставям финансовите въпроси непознати, само защото в момента някой друг се занимава с тях.— Симона Ковачки
?Какво означава финансова сигурност за теб днес?
Да знам от какво има нужда семейството ми, какви са разходите ни и какви ангажименти можем да поемем. Със съпруга ми имаме общ семеен бюджет.
За мен парите са инструмент, който изисква управление. Започва се с проследяване на приходите и разходите. След това идва изграждането на резерв.
Особено след покупка на жилище и поемане на ипотека смятам за важно домакинството да има спестявания, които да му дадат време при временна загуба на доход. Лично за мен сигурността включва и това да не поемаме задължения над нивото, което можем комфортно да обслужваме.
?Как говориш с децата си за парите?
Опитвам се темата да присъства естествено. Те още са малки, но им обяснявам, че родителите им работят и така изкарват пари.
Включвам ги в малки практически действия — например когато плащаме в магазин с карта или в брой. Искам постепенно да започнат да разбират връзката между работата, парите и покупките.
Не смятам, че трябва да чакаме една определена възраст, за да започнем този разговор. Можем да обясняваме според това, което детето е способно да разбере в момента.
?Успяваш ли да намериш баланс между семейството, бизнеса и консултирането?
Не мога да кажа, че съм намерила устойчив баланс. Това е ежедневен процес. Имам различни роли и невинаги успявам да отделя на всяка толкова време, колкото бих искала.
Приемам обаче, че това е и начинът на живот, който съм избрала. Харесва ми да работя, да развивам идеи и да уча.
Най-много се гордея със семейството си и с отношенията, които изграждаме. В професионален план искам да натрупам повече опит със сложни сделки и казуси. Искам да продължа и работата си по финансова грамотност, защото виждам смисъл в нея и резултатите от това хората да разбират по-добре собствените си решения.
Накратко: съветите на Симона
Планирате покупка на жилище с ипотечен кредит?
Първата стъпка е да разберете какво финансиране можете да си позволите и при какви условия. Изпратете запитване за безплатна кредитна консултация със Симона Ковачки, за да обсъдите възможностите си и да получите съдействие при избора на ипотечен кредит, съобразен с вашите доходи, планове и семеен бюджет.
Изпратете запитване за безплатна консултация